【市场分析】
n 2026年美国储能装机容量突破17.5万兆瓦时 五州引领部署
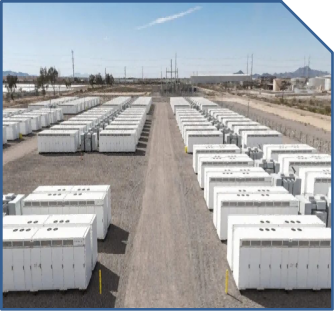
美国储能市场正随电力需求攀升而快速扩容,储能技术已成为电网运营商平衡供需、抑制电价波动的关键手段。自2010年以来,已有13个州制定扩大储能容量的政策,部分州已超越既定目标。其中加利福尼亚州、内华达州、伊利诺伊州、弗吉尼亚州和马萨诸塞州在储能部署上进展较快,各自形成了不同的政策路径。
加利福尼亚州在2010年成为全美首个采纳储能采购目标的州,当时设定到2024年实现1,825兆瓦装机容量。2026年8月1日晚间,加州主要电网运营商的电池放电量首次超过13,000兆瓦,满足了该州总电力需求的三分之一。
内华达州公用事业委员会(Nevada Public Utilities Commission)设定了到2030年达到1,000兆瓦的分阶段目标,而该州目前装机容量已达1,700兆瓦,提前超越目标,在全国储能装机容量中排名第四。
伊利诺伊州将储能定位为电网升级战略的核心环节。州长J.B.普利兹克(J.B. Pritzker)今年早些时候签署《清洁可靠电网可负担性法案》(Clean and Reliable Grid Affordability Act),要求伊利诺伊州电力局(Illinois Power Agency)到2030年采购3,000兆瓦储能。该法案同时激励独立储能项目,并设立虚拟电厂计划,以便在用电高峰时段调动家用电池等分布式能源资源。据估算,相关措施将在未来20年内为伊利诺伊州家庭和企业节省约134亿美元电费。
弗吉尼亚州因数据中心聚集而面临全美增长最快的电力需求之一,电价上涨已成为当地选民关注的焦点。在美国太阳能行业协会(SEIA)及其合作伙伴的倡导下,弗吉尼亚州新规划提出到2040年新增16,780兆瓦短时储能,到2045年新增4,520兆瓦长时储能。
马萨诸塞州于2018年由时任州长查理·贝克(Charlie Baker)签署《推进清洁能源法案》(An Act to Advance Clean Energy),设定到2025年实现1,000兆瓦时储能容量的目标。该州去年已超额完成,目前容量超过1,500兆瓦时。
除上述五州外,其他州也在跟进。2025年,佐治亚州公共服务委员会(Georgia Public Service Commission)一致批准的综合资源计划(Integrated Resource Plan)要求新增超过1,500兆瓦储能;德克萨斯州(Texas)已成为美国第二大储能市场。在全国各地,政策制定者和电网运营商正认识到,电池有助于满足不断增长的电力需求、增强电网可靠性,并在最需要的时间和地点提供电力。政策方法各不相同,但强大储能部署的战略优势是相同的:储能赋予各州一种灵活的资源,有助于保持电网可靠,同时向电力用户提供可负担的电力。
n 美国2026年第二季度储能新增装机5.4 GW/18.9 GWh
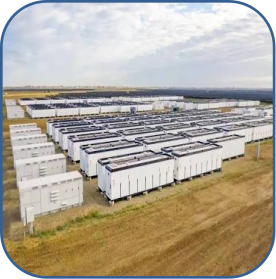
据美国清洁能源协会(ACP)和伍德麦肯兹公司发布的最新《美国储能监测报告》显示,2026 年第二季度,美国安装了5.4 GW/18.9 GWh电池储能系统。总装机容量同比下降7%,但发电量同比增长17%,创历史新高。全国平均系统持续时间同比从 2.8 小时增加到 3.5 小时。
未来五年,美国储能装机容量将以兆瓦 (MW) 计算增长超过 50%,到 2031 年累计装机容量将达到 207 吉瓦 (GW)/715 吉瓦时 (GWh)。
第二季度公用事业规模的储能部署总量为4.7吉瓦/17.6吉瓦时,按兆瓦计算同比下降8%,主要市场趋于饱和。然而,2026年上半年装机量同比增长5%,预示着2026年全年装机量将与去年持平。2026年第二季度,平均项目工期持续延长,部分原因是加州一个旨在满足州政府目标的长期项目以及德克萨斯州公用事业公司承包的储能资产的部署。
社区、商业和工业 (CCI) 部门新增装机容量 48 兆瓦,在加州第一季度创下纪录后,回落至历史部署水平。加州第一季度的增长主要得益于该州净计量电价 2.0 过渡期的截止日期。总体而言,市场同比略微下降 2%,但夏威夷、新墨西哥州和德克萨斯州高于平均水平的增长部分抵消了这一萎缩。
2026年第二季度,住宅储能装机量创历史第四高,达到676兆瓦,环比下降15%,同比增长3%。总体而言,受税收抵免取消、消费者犹豫不决以及第三方所有权过渡带来的挑战等因素影响,预计2026年全美住宅储能市场将萎缩4%。
美国前五大市场——加利福尼亚州、德克萨斯州、波多黎各、亚利桑那州和伊利诺伊州——占第二季度住宅储能装机容量的88%,尽管这五个市场环比均有所下降。波多黎各的降幅最大,从第一季度的129兆瓦降至第二季度的73兆瓦。未来五年,美国储能装机容量将以兆瓦计增长超过50%。
随着数据中心需求的增长,未来五年公用事业级储能的年均增长率将达到 8%。随着部署范围从加利福尼亚州扩展到马里兰州和德克萨斯州等新兴市场,预计 2026 年至 2031 年间,CCI 行业将增长 27%。住宅市场预计将在 2027 年至 2031 年间反弹,年均增长率为 9%。到 2031 年,整个市场累计装机容量将达到 207 吉瓦,累计储能容量将达到 715 吉瓦时。
n 未来十年美国储能装置部署预期将增加30%
依据彭博新能源财经(BloombergNEF)最新发布之全球储能市场展望报告,尽管面临通膨与关税挑战,未来十年美国储能部署仍将增加30%,累计储能装置容量将在2030年达213.9 GW,并在2036年进一步成长至434.4 GW。
市场动能来自AI 与云端运算需求激增,大型科技企业对资料中心厂区储能已转化为实质订单,且正推动结合天然气与超大型电池创新架构。例如有企业计划在肯塔基州1,000亿美元运算园区,将高达2.6 GW电池储能阵列与 2 GW天然气发电厂并列建置,透过燃气发电与电池储能互补来确保供电稳定。
美国透过One Big Beautiful Bill Act将联邦税收抵免延长至2035年,强力支撑太阳能与储能项目发展,但太阳能与储能容量配置比率正快速下滑,从2016年的94:1大幅缩减至 2026年的7:1,预计2030年将进一步稳定在4:1,此后每年新增部署比率维持在 3:1。
在电池技术方面,磷酸铁锂(LFP)未来十年仍维持主导地位,但也逐渐面临挑战。钠离子电池具备成本优势及被动冷却特点,比传统锂电池更具耐用性,预计到2036年将占有9%市场份额。Google等巨头亦正对锌电池与铁空气电池等长时储能新技术进行试验,仍处于早期阶段不纳入预测。
【展会介绍】
2027年10月11日至14日,欢迎莅临底特律亨廷顿会展中心(Huntington Place),与超过16,000名工程师、高管及创新者齐聚一堂。在为期四天的活动中,您不仅能通过实践学习与战略性人脉拓展获取宝贵经验,还能直接接触那些正在重塑电池与电动汽车(EV)未来的前沿技术。本次展会汇聚了1,000家参展商、250多位专家演讲嘉宾,并提供超过140小时的专业教育内容——每一个环节都旨在助力您的业务实现跨越式发展。
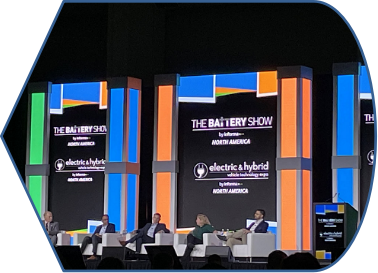
同期还将举办Electric&Hybrid Vehicle Technology Expo(混合动力展)是强大的端到端行业展会,是北美先进的电池技术及电动车科技盛会,汇集了20,000多名工程师和管理人员以及1000多家供应商,全面展示电动和混合动力汽车的先进电池以及储能技术,重点关注最新的汽车、医疗、军事和公用电力,以及可携带电子产品、稳定的能源储存和可再生能源。
每年,众多买家、高管及决策者都会齐聚The Battery Show——这是北美规模最大的年度先进电池及电动/混合动力汽车技术盛会。他们此行不仅是为了拓展人脉,更是为了寻求各类前沿技术,涵盖商业与工业交通、固定式储能、便携式电子设备等多个领域。欢迎展示您的最新成果,让您的创新产品或解决方案呈现在极具影响力的专业观众面前。
【上届回顾】
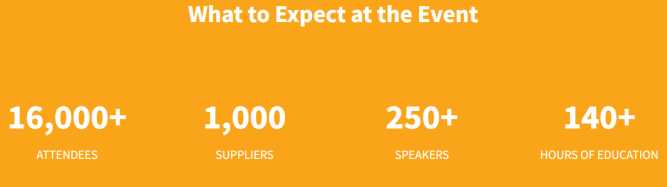
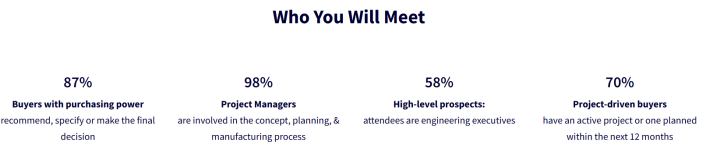
参展商:1,000+ 参观商:16,000+(专业),其中82%具有决策、购买权
演讲嘉宾:250+ 主题演讲人数:140+
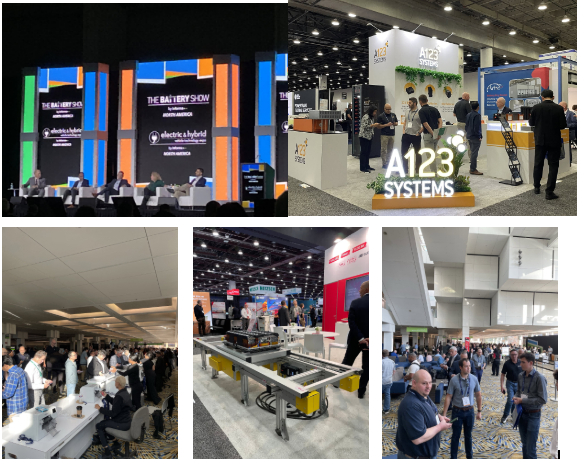
【上届部分参展商】
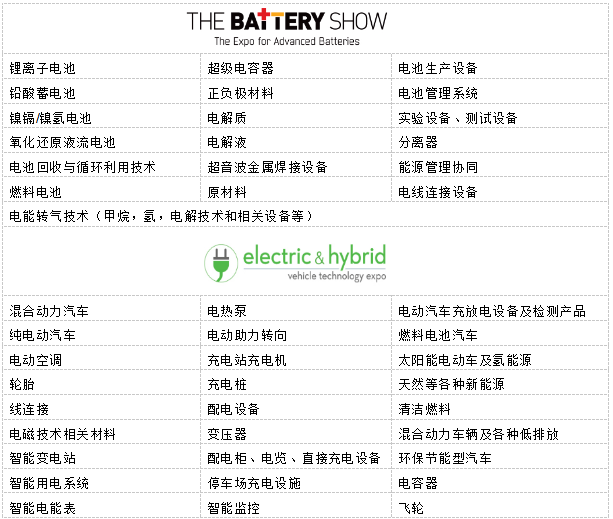
【展品范围】